Jakarta – Sektor barang konsumsi atau consumer staples di Indonesia menghadapi tantangan berat pada kuartal ketiga 2026 akibat lonjakan harga bahan baku global dan volatilitas nilai tukar rupiah.
Kondisi ini memicu kekhawatiran pelaku pasar karena cadangan inventaris dengan harga rendah yang dimiliki emiten mulai habis.
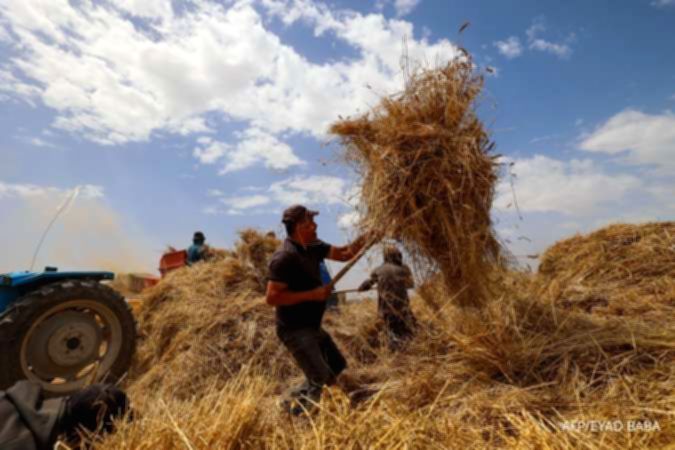
Data per awal September 2026 menunjukkan harga gandum melonjak 17,5% secara bulanan (month on month).
Harga gula dunia juga mencatatkan kenaikan signifikan sebesar 19,8% pada periode yang sama.
Pelemahan nilai tukar rupiah menambah beban biaya bagi perusahaan yang mengandalkan bahan baku impor.
Tekanan ini berpotensi menggerus margin laba perusahaan secara signifikan hingga akhir tahun.
Analis Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo, menyoroti kerentanan emiten besar terhadap tren kenaikan harga komoditas tersebut.
“Kenaikan harga gandum dan gula serta pelemahan rupiah berpotensi menekan margin emiten consumer staples, terutama ICBP yang sensitif terhadap harga gandum dan MYOR terhadap gula,” ujarnya dikutip dari laporan riset Kiwoom Sekuritas, Jumat (25/9/2026).
Ia menambahkan bahwa PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO) berada dalam posisi yang lebih defensif.
Sementara itu, PT Cisarua Mountain Dairy Tbk (CMRY) dinilai lebih terpengaruh oleh fluktuasi harga bahan baku produk susu atau dairy.
PT Indofood CBP Sukses Makmur Tbk (ICBP) menjadi emiten yang paling disorot karena ketergantungan pada gandum, minyak nabati, dan kemasan.
Research Analyst MNC Sekuritas, Catherine Florencia M., menyebut kuartal ketiga 2026 menjadi periode krusial bagi ICBP.
“ICBP menjadi yang paling terekspos karena persediaan hanya mencakup sekitar tiga hingga enam bulan,” tulisnya dalam riset MNC Sekuritas, 9 September 2026.
Selain biaya produksi, ICBP juga menghadapi risiko dari beban utang global dalam denominasi dolar Amerika Serikat yang mencapai US$ 2,8 miliar.
Beban keuangan perusahaan melonjak 215,9% secara tahunan pada semester pertama 2026, dengan kerugian kurs mencapai Rp 3,4 triliun.
Di sisi lain, PT Mayora Indah Tbk (MYOR) menunjukkan ketahanan margin yang lebih baik meskipun harga gula terus meningkat.
Catatan MNC Sekuritas menunjukkan margin laba kotor MYOR naik menjadi 24,8% pada kuartal kedua 2026.
Namun, para analis memperingatkan bahwa kemampuan emiten untuk membebankan kenaikan biaya ke konsumen melalui harga jual cukup terbatas.
Hal ini disebabkan oleh daya beli masyarakat yang dinilai belum sepenuhnya pulih.
Azis menegaskan bahwa kombinasi kenaikan biaya operasional dan stagnansi daya beli akan membatasi pertumbuhan penjualan emiten hingga akhir tahun.
“Untuk sisa tahun ini, masih banyak tantangan yang perlu dicermati, terutama kenaikan harga bahan baku, pelemahan rupiah, dan daya beli masyarakat yang belum sepenuhnya pulih,” kata Azis dalam pernyataannya.
Terkait prospek investasi, Kiwoom Sekuritas merekomendasikan trading buy untuk SIDO dengan target harga Rp 350 dan buy untuk CMRY di level Rp 6.850.
Sementara itu, MNC Sekuritas memberikan rekomendasi hold untuk ICBP dengan target harga Rp 7.500 serta buy untuk MYOR dengan target Rp 2.400 per saham.