Jakarta – Sektor emiten minyak kelapa sawit (CPO) di Indonesia kini menghadapi tekanan tambahan menyusul pengesahan Undang-Undang (UU) Pengaturan Reforma Agraria.
Regulasi yang resmi disahkan dalam Rapat Paripurna DPR RI pada Selasa (22/9/2026) ini memicu ketidakpastian baru bagi pelaku industri perkebunan nasional.
UU tersebut dirancang untuk memperbaiki distribusi lahan melalui pengawasan ketat terhadap konsesi yang kurang dimanfaatkan, sengketa, atau terkonsentrasi.
Lahan-lahan yang masuk dalam kategori tersebut berpotensi ditetapkan sebagai Objek Reforma Agraria untuk kemudian didistribusikan kepada masyarakat berpenghasilan rendah.
Selain itu, regulasi ini menetapkan batas maksimum kepemilikan tanah dan memberikan kompensasi bagi pemilik hak atas tanah yang terdampak.
Analis Maybank Sekuritas Indonesia, Kevin Halim, menyatakan bahwa emiten CPO menghadapi risiko besar terkait kompleksitas status lahan.
Ia menyoroti potensi tumpang tindih klaim, batas konsesi, serta konflik agraria historis yang dapat mengganggu operasional perusahaan, dikutip dari laman resmi lembaga, Senin (28/9/2026).
Ketentuan khusus dalam UU ini juga mewajibkan perusahaan perkebunan untuk memenuhi kewajiban plasma.
Jika perusahaan gagal merealisasikan alokasi plasma dalam jangka waktu satu tahun, mereka wajib menerapkan mekanisme pembagian keuntungan sebesar 20% bagi masyarakat terdampak.
Namun, Analis BRI Danareksa Sekuritas, Abida Massi Armand, menilai dampak aktual dari aturan ini belum dapat dihitung secara presisi.
“Alhasil, dampak dari kebijakan ini masih tertahan jangka menengah, bukan risiko langsung,” ujarnya, dikutip dari laporan media, Minggu (27/9/2026).
Menurut Abida, pasar masih menunggu Peraturan Pemerintah (PP) turunan yang akan merinci batasan dan mekanisme teknis pelaksanaan UU tersebut.
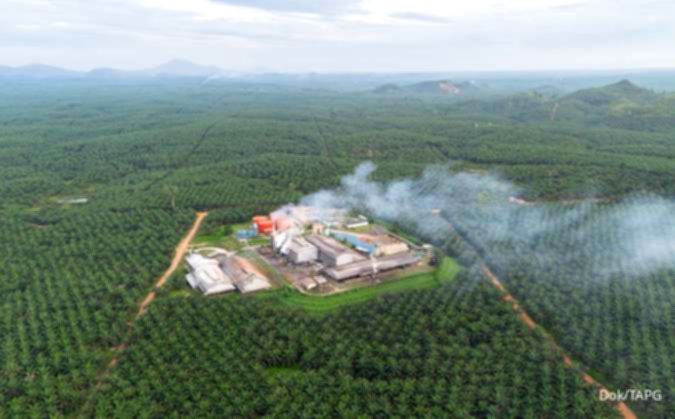
Emiten dengan kepemilikan lahan (landbank) luas seperti PT Astra Agro Lestari Tbk (AALI), PT PP London Sumatra Indonesia Tbk (LSIP), dan PT Dharma Satya Nusantara Tbk (DSNG) dianggap memiliki eksposur lebih besar.
“Jika skema plasma eksisting diakui sebagai bagian kewajiban 20% HGU, dampaknya bisa jauh lebih ringan dari kekhawatiran pasar saat ini,” tambahnya.
Di sisi lain, Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menekankan bahwa legalitas lahan dan potensi tumpang tindih dengan kawasan hutan lebih krusial untuk dicermati daripada sekadar luas lahan.
“Yang lebih perlu diperhatikan adalah legalitas lahan, sengketa, dan potensi overlap dengan kawasan hutan,” ungkapnya, dikutip dari wawancara, Sabtu (26/9/2026).
Hingga tahun 2027, kinerja emiten CPO diprediksi tidak hanya bergantung pada harga komoditas global.
Sentimen positif diproyeksikan datang dari program B50 yang menyerap pasokan CPO domestik secara signifikan.
Sebaliknya, faktor pemberat meliputi potensi penurunan produksi akibat fenomena cuaca El Niño yang diperkirakan mencapai 4-5 juta ton pada 2027.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa prospek sektor ini tetap positif meski dibayangi tantangan kebijakan domestik.
“Jika B60 diterapkan pada 2027, tambahan demand biodiesel dapat semakin memperketat neraca pasokan CPO,” jelasnya, dikutip dari keterangan pers, Minggu (27/9/2026).
Para analis kini merekomendasikan investor untuk mencermati emiten dengan neraca keuangan kuat dan efisiensi operasional yang terjaga, seperti LSIP dan TAPG.