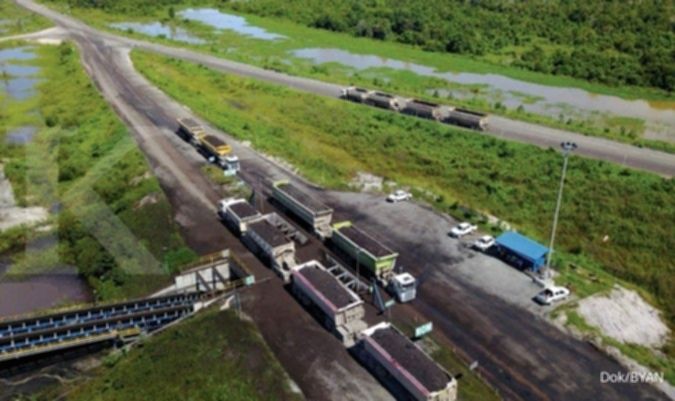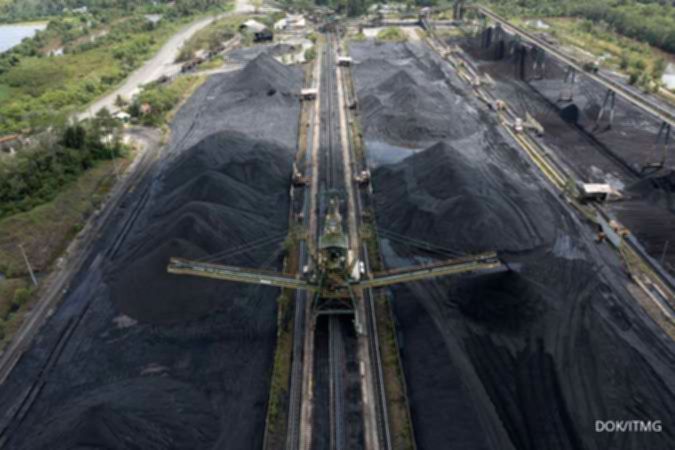
Jakarta – PT Indo Tambangraya Megah Tbk (ITMG) kini memfokuskan strategi operasional mereka pada optimalisasi realisasi produksi hingga akhir tahun 2026.
Langkah ini diambil setelah pemerintah memberikan persetujuan resmi atas revisi Rencana Kerja dan Anggaran Biaya (RKAB) dengan total kuota produksi mencapai 23 juta ton.
Persetujuan tersebut secara signifikan melampaui target produksi internal perusahaan yang sebelumnya dipatok di kisaran 22 juta hingga 22,9 juta ton.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa hambatan terkait ketersediaan kuota kini telah teratasi sepenuhnya.
Menurut Nafan, tantangan utama yang dihadapi emiten batubara ini adalah memastikan eksekusi operasional di lapangan berjalan lancar demi menjaga arus kas dan volume penjualan.
Data menunjukkan bahwa pada semester pertama tahun 2026, produksi ITMG tercatat sebesar 9,9 juta ton atau mengalami kontraksi 5% secara tahunan (year-on-year).
Namun, terdapat sinyal pemulihan yang cukup kuat pada kuartal kedua dengan pertumbuhan produksi mencapai 13% secara kuartalan (quarter-on-quarter) menjadi 5,3 juta ton.
Kinerja keuangan perusahaan pada semester pertama 2026 tergolong solid dengan pendapatan mencapai US$ 1 miliar atau tumbuh 9% dibandingkan periode yang sama tahun lalu.
Laba bersih yang diatribusikan kepada pemegang saham juga mencatatkan kenaikan sebesar 16% menjadi US$ 106 juta.
Pertumbuhan tersebut didorong oleh peningkatan volume penjualan sebesar 5% serta kenaikan harga jual rata-rata atau average selling price (ASP) sebesar 4%.
Nafan Aji Gusta menekankan bahwa realisasi produksi pada paruh kedua tahun 2026 akan menjadi penentu utama kinerja perusahaan.
Faktor cuaca dan efektivitas operasional tambang akan sangat menentukan apakah perusahaan mampu mencapai target volume penjualan yang diharapkan.
Dari sisi eksternal, pergerakan Harga Batubara Acuan (HBA) periode September 2026 yang masih berada di level tinggi memberikan sentimen positif.
Pelemahan nilai tukar Rupiah terhadap Dolar AS juga dipandang sebagai faktor yang secara teoritis dapat menguntungkan pendapatan perusahaan.
Meski demikian, ITMG tetap harus waspada terhadap berbagai risiko operasional seperti kenaikan biaya penambangan dan pengangkutan.
Biaya bahan bakar yang mengikuti fluktuasi harga minyak dunia serta rasio pengupasan atau strip ratio yang lebih tinggi menjadi beban biaya yang perlu dimitigasi.
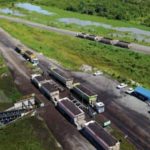
Selain itu, kendala logistik, keterbatasan muatan tongkang, kewajiban pemenuhan pasar domestik (DMO), dan potensi kenaikan beban royalti tetap menjadi tantangan nyata.
Equity Research Analyst UBS Sekuritas, Timothy Handerson, menyoroti bahwa meskipun RKAB 2026 positif, visibilitas kuota untuk tahun 2027 hingga 2028 masih sangat terbatas.
Pemerintah diprediksi akan terus memperketat persetujuan kuota produksi guna mengoptimalkan penerimaan negara dari sektor pertambangan.
Akibat kebijakan tersebut, UBS merevisi proyeksi compound annual growth rate (CAGR) volume produksi ITMG periode 2025-2028 menjadi 2% dari estimasi sebelumnya sebesar 6%.
Di sisi lain, ITMG terus melakukan diversifikasi bisnis melalui pengembangan portofolio energi terbarukan.
Research Analyst KB Valbury Sekuritas, Adolf RB Setiadi, mencatat kapasitas tenaga surya yang telah dikontrak mencapai 152 MWp pada 2026.
Kapasitas yang sudah beroperasi saat ini tercatat sebesar 86 MWp, menunjukkan kenaikan 12% secara kuartalan dan lebih dari dua kali lipat secara tahunan.
Meskipun kontribusi energi baru terhadap laba belum signifikan, langkah ini dipandang sebagai strategi jangka panjang yang krusial bagi perusahaan.
Secara keseluruhan, Adolf RB Setiadi memproyeksikan pendapatan ITMG pada 2026 mencapai US$ 2,08 miliar dengan laba bersih sebesar US$ 223 juta.
Terkait rekomendasi saham, UBS menetapkan target harga di angka Rp 30.000 per saham, sementara KB Valbury Sekuritas mematok target harga Rp 29.300 per saham, dengan keduanya memberikan peringkat beli.