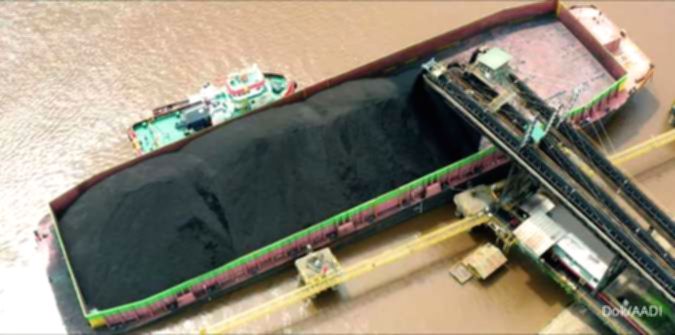
Jakarta – Sektor pertambangan batubara nasional diprediksi akan mempertahankan performa solid hingga penutupan tahun 2026.
Tren positif ini ditopang oleh kombinasi antara pengetatan pasokan di pasar domestik serta pemulihan harga komoditas di level global.
Meski demikian, para emiten batubara tetap harus mewaspadai tantangan efisiensi operasional dan dinamika kuota produksi.
Kondisi tersebut menuntut manajemen perusahaan untuk lebih cermat dalam mengelola margin di tengah fluktuasi biaya produksi.
Sejumlah analis pasar modal telah memetakan proyeksi saham-saham sektor batubara yang berpotensi memberikan imbal hasil menarik bagi investor untuk perdagangan Senin (5/10/2026).
PT Indo Tambangraya Megah Tbk (ITMG) menjadi salah satu emiten yang mendapatkan sorotan tajam dari pihak analis.
Analis UBS Global Research, Timothy Handerson, memberikan rekomendasi beli dengan target harga di level Rp 30.000 per saham.
Prospek ITMG dinilai cukup kuat berkat harga jual rata-rata atau Average Selling Price (ASP) yang tetap terjaga di angka US$ 81 per metrik ton pada paruh pertama 2026.
Namun, Timothy menekankan bahwa perusahaan harus memperhatikan sensitivitas biaya, mengingat cash cost perusahaan sempat naik 4% secara quarter-on-quarter menjadi US$ 68 per metrik ton.
“Katalis utama ITMG hingga akhir tahun adalah kemampuan menjaga margin melalui volume dan efisiensi ketika biaya operasional meningkat,” ujar Timothy dikutip dari laporan riset internal UBS Global Research, Senin (5/10/2026).
Sementara itu, PT Bukit Asam Tbk (PTBA) turut mencatatkan kinerja impresif dengan laba bersih mencapai Rp 2,7 triliun pada semester I-2026.
Senior Equity Research Kiwoom Sekuritas, Sukarno Alatas, merekomendasikan beli untuk saham PTBA dengan target harga Rp 3.320 per saham.
Menurut Sukarno, kenaikan ASP sebesar 20% secara tahunan dan efisiensi stripping ratio menjadi kunci utama pertumbuhan laba perusahaan.
“Kinerja tersebut terutama didorong oleh kenaikan ASP sekitar 20% YoY dan stripping ratio yang lebih rendah, sehingga memberikan operating leverage terhadap laba,” jelas Sukarno dikutip dari catatan analisis Kiwoom Sekuritas, Senin (5/10/2026).
Di sisi lain, PT Adaro Andalan Indonesia Tbk (AADI) diproyeksikan memiliki ruang pertumbuhan laba yang signifikan pada semester kedua.
Analis KB Valbury Sekuritas, Adolf Setiadi, menetapkan target harga Rp 12.800 per saham dengan rekomendasi beli.
Adolf mencatat penurunan cash cost perusahaan menjadi US$ 49 per metrik ton berkat efisiensi skala ekonomi.
Terakhir, PT Bumi Resources Tbk (BUMI) juga masuk dalam daftar rekomendasi dengan target harga Rp 290 per saham.
Analis Sinarmas Sekuritas, Kenny Shan, menyebut bahwa investor perlu mencermati realisasi produksi dan kualitas batubara perusahaan.
“Pengetatan pasokan domestik secara umum dapat menjadi katalis bagi harga, tetapi perusahaan tetap perlu membuktikan bahwa kenaikan harga tersebut dapat dikonversikan menjadi peningkatan margin dan arus kas,” terang Kenny dikutip dari tinjauan pasar Sinarmas Sekuritas, Senin (5/10/2026).