Jakarta – PT Petrosea Tbk (PTRO) mencatatkan lonjakan kinerja keuangan yang signifikan sepanjang semester I-2026.
Perusahaan berhasil membukukan pendapatan sebesar US$543,98 juta, naik 59% dibanding periode yang sama tahun sebelumnya sebesar US$340,94 juta.
Laba bersih yang diatribusikan kepada pemilik entitas induk juga meroket 902,5% menjadi US$10,78 juta dari posisi sebelumnya US$1,07 juta.
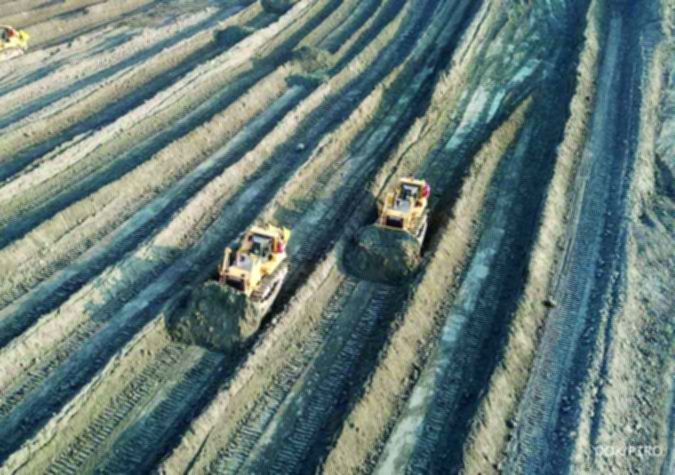
Analis Mega Capital Sekuritas, Revo Gilang Firdaus, menyebut sektor pertambangan menjadi kontributor utama dengan menyumbang tambahan pendapatan sekitar US$135,7 juta.
Kenaikan pendapatan juga didorong oleh performa pelanggan utama seperti PT Vale Indonesia, BP Berau, Kideco, dan Freeport.
Segmen EPCI Offshore Oil & Gas turut memberikan kontribusi pendapatan sebesar US$28,2 juta yang sebelumnya belum tercatat pada semester I-2025.
Selain itu, akuisisi Grup Hafar yang mencakup Hafar Daya Konstruksi dan Hafar Daya Samudera mulai memberikan dampak positif terhadap kas perusahaan sejak Agustus 2025.
Kendati demikian, lonjakan laba bersih 902,5% dinilai perlu dicermati secara proporsional karena dipengaruhi oleh faktor non-operasional.
“Artinya ada one off yang berkaitan dengan divestasi PT Kemilau Mulia Sakti kepada SINI beberapa waktu lalu, oleh karena itu investor perlu berhati-hati dalam memprediksi laba bersih ke depannya,” ujar Revo seperti dikutip dari laporan analisis pasar, Minggu (20/9/2026).
Senada dengan hal tersebut, Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama, menekankan pentingnya melihat pertumbuhan pendapatan sebagai indikator ekspansi operasional yang nyata.
“Yang lebih penting justru pendapatan tumbuh 59% menjadi US$543,98 juta, menunjukkan ekspansi aktivitas operasional yang nyata,” ucap Elandry.
Dia menambahkan bahwa margin laba bersih PTRO saat ini masih berada di kisaran 2%, yang mengindikasikan model bisnis dengan skala pendapatan besar namun margin relatif tipis.
Tantangan utama perusahaan ke depan adalah mengubah pertumbuhan pendapatan menjadi ekspansi margin dan arus kas yang lebih solid.
PTRO sendiri telah mengamankan kontrak jasa pertambangan dengan PT Pesona Bara Cakrawala dan PT Cakrawala Bara Persada senilai total Rp9,3 triliun.
Proyek tersebut diproyeksikan menjadi katalis positif bagi pendapatan perseroan mulai kuartal keempat tahun 2026 hingga 2027.
Terkait valuasi saham, Elandry menyarankan investor untuk menerapkan strategi buy on weakness pada rentang harga Rp5.200 hingga Rp5.400.
Pasar saat ini dinilai telah memberikan ekspektasi tinggi terhadap PTRO, sehingga pembuktian efisiensi operasional menjadi kunci bagi pergerakan harga saham selanjutnya.
Risiko utama yang perlu diwaspadai investor mencakup potensi keterlambatan proyek, pembengkakan biaya, hingga pelemahan harga komoditas global.