Jakarta – PT Amman Mineral Internasional Tbk (AMMN) mencatatkan lonjakan kinerja keuangan yang signifikan sepanjang kuartal II 2026.
Perusahaan membukukan laba bersih sebesar US$ 337,8 juta pada periode tersebut.
Capaian ini merepresentasikan kenaikan sebesar 110,9% secara kuartalan dibandingkan periode sebelumnya.
Hasil ini sekaligus membalikkan posisi perusahaan dari kerugian sebesar US$ 10 juta yang sempat dialami pada kuartal II tahun 2025.
Analis UOB KayHian Sekuritas, Benyamin Mikael, dalam riset tertanggal 23 September 2026 menyatakan bahwa penguatan kinerja AMMN didorong oleh optimalisasi operasional.
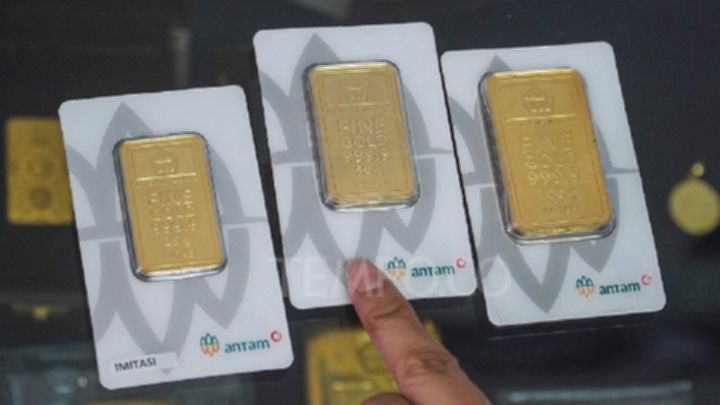
Peningkatan penjualan konsentrat dan produksi emas olahan menjadi kontributor utama.
Hal ini sejalan dengan progres ramp-up pada fasilitas precious metals refinery (PMR) milik perusahaan.
“Kinerja pada paruh pertama 2026 sejalan dengan konsensus pasar dan estimasi kami,” ujar Benyamin dikutip dari riset UOB KayHian Sekuritas, Rabu (23/9/2026).
Secara akumulatif, laba bersih perusahaan pada semester I 2026 telah mencapai US$ 498 juta.
Angka tersebut mencerminkan sekitar 43% dari estimasi laba tahunan versi UOB KayHian dan 53% dari konsensus pasar.
Peningkatan laba ini didukung oleh lonjakan penjualan bersih sebesar 54% secara kuartalan menjadi US$ 1,24 miliar.
Margin laba kotor perusahaan juga tercatat membaik, yakni dari 42,4% pada kuartal I menjadi 50% pada kuartal II 2026.
Efisiensi operasional turut menekan beban perusahaan sebesar 4,4% dibandingkan kuartal sebelumnya menjadi US$ 27 juta.
Laba operasional pun tercatat tumbuh 89,3% menjadi US$ 595 juta dengan margin operasional mencapai 47,8%.
Kenaikan volume penjualan konsentrat dari 30.013 dry metric tonnes (dmt) menjadi 90.066 dmt menjadi motor penggerak utama.
Selain itu, manajemen AMMN telah merevisi naik target produksi emas dalam konsentrat tahun 2026 sebesar 34% menjadi 775.000 ons.
Benyamin memandang langkah tersebut sebagai potensi risiko positif bagi proyeksi laba perusahaan ke depan.
“Terdapat potensi kenaikan, seiring manajemen meningkatkan panduan produksi emas dalam konsentrat tahun 2026 sebesar 34% menjadi 775.000 ons,” tambah Benyamin dalam laporan UOB KayHian Sekuritas.
Prospek jangka panjang AMMN juga didukung oleh pembaruan laporan JORC yang memperpanjang umur tambang Batu Hijau hingga 2031/2032.
Cadangan bijih di lokasi tersebut meningkat 10,2% menjadi 777 juta ton.
Sementara itu, proyek Elang terus dipersiapkan dengan target keputusan investasi final (Final Investment Decision) pada 2027.
UOB KayHian Sekuritas mempertahankan rekomendasi buy untuk saham AMMN dengan target harga Rp 7.000 per lembar.
Valuasi tersebut didasarkan pada rasio EV/EBITDA sebesar 13,9 kali yang dianggap kompetitif dibanding rata-rata industri.
Meski demikian, investor tetap perlu mencermati risiko fluktuasi harga komoditas dan stabilitas kebijakan pemerintah terkait ekspor.