Jakarta – PT Merdeka Copper Gold Tbk (MDKA) diproyeksikan akan mencatatkan penguatan kinerja keuangan yang signifikan pada semester kedua tahun 2026.
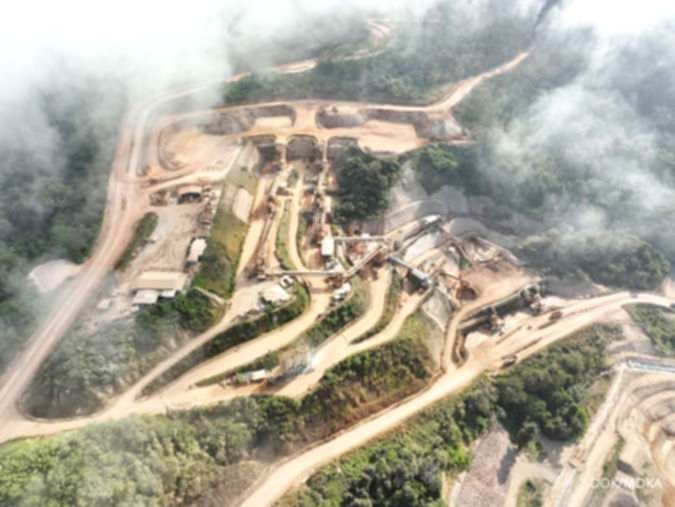
Optimisme ini didorong oleh peningkatan volume produksi di tambang emas Pani serta kenaikan angka penjualan bijih nikel secara konsisten.
Selain itu, kontribusi dari sejumlah proyek tambang lainnya diperkirakan turut memperkuat arus kas internal perusahaan.
Stabilitas arus kas tersebut dinilai krusial bagi perusahaan untuk membiayai berbagai rencana ekspansi bisnis di masa depan.
Analis Maybank Sekuritas Indonesia, Hasan Barakwan, dalam risetnya tertanggal 29 September 2026, memutuskan untuk mempertahankan rekomendasi beli atau buy untuk saham MDKA.
Target harga saham emiten tersebut dipatok pada level Rp 3.800 per saham.
Penetapan target harga ini menggunakan metode sum-of-the-parts (SOTP) yang berbasis pada valuasi masing-masing segmen bisnis perusahaan.
Pasar merespons positif prospek tersebut, tercermin dari pergerakan saham MDKA yang ditutup menguat 1,73% ke level Rp 2.940 per saham pada perdagangan Jumat, 9 Oktober 2026.
Dalam kurun waktu lima hari terakhir, saham perusahaan telah mencatatkan kenaikan akumulatif sebesar 2,44%.
Menurut Hasan, transformasi strategi MDKA saat ini telah bergeser dari fase eksekusi belanja modal atau capital expenditure (capex) yang masif menuju fase realisasi kinerja operasional.
Tambang emas Tujuh Bukit tetap menjadi fondasi penghasil kas yang tangguh bagi perusahaan.
Di sisi lain, tambang emas Pani serta PT Merdeka Battery Materials Tbk (MBMA) mulai menunjukkan kontribusi laba yang semakin signifikan.
“Kami memperkirakan penguatan arus kas internal akan meningkatkan fleksibilitas pendanaan MDKA saat memasuki fase pertumbuhan berikutnya, dengan proyek Tujuh Bukit Copper menjadi proyek utama untuk pertumbuhan jangka panjang,” ujar Hasan dikutip dari riset Maybank Sekuritas Indonesia, 29 September 2026.
Secara finansial, MDKA mencatat pemulihan kinerja yang cukup impresif pada semester pertama 2026.
Pendapatan perusahaan tumbuh sebesar 64,1% secara tahunan menjadi US$ 1,40 miliar.
Pencapaian EBITDA juga melonjak sebesar 188,9% secara tahunan menjadi US$ 513,8 juta.
Sementara itu, laba bersih yang diatribusikan kepada pemilik entitas induk (NPATMI) tercatat sebesar US$ 101,6 juta.
Hasan menilai hasil tersebut sejalan dengan proyeksi yang telah ditetapkan oleh pihak sekuritas maupun konsensus pasar.
Meskipun terdapat penurunan laba bersih secara kuartalan pada kuartal II-2026, hal tersebut dinilai bukan sebagai indikator pelemahan bisnis inti.
Penurunan itu lebih disebabkan oleh beban di bawah laba operasional, seperti selisih kurs dan perubahan nilai wajar.
Produksi emas dari tambang Tujuh Bukit tercatat stabil di angka 49.400 ounce sepanjang semester I-2026.
Tambang Pani juga terus menunjukkan progres positif dengan menyumbang produksi sebanyak 17.400 ounce melalui percepatan kapasitas produksi.
Pada segmen nikel, produksi nickel pig iron (NPI) tetap solid di angka 19.500 ton pada kuartal kedua 2026.
Produksi bijih nikel saprolit pun mengalami peningkatan menjadi 2,9 juta wet metric tonnes (wmt).
Kombinasi dari efisiensi operasional dan peningkatan produksi ini menjadi katalis utama bagi pertumbuhan MDKA hingga tahun 2028 mendatang.