Jakarta – Pasar keuangan Indonesia saat ini tengah berada dalam posisi siaga tinggi menanti keputusan kebijakan moneter dari Federal Open Market Committee (FOMC) The Federal Reserve yang akan diumumkan dalam waktu dekat.
Keputusan bank sentral Amerika Serikat tersebut diprediksi akan membawa dampak signifikan dan beragam terhadap stabilitas nilai tukar rupiah, Surat Berharga Negara (SBN), hingga Indeks Harga Saham Gabungan (IHSG).
Setiap instrumen investasi tersebut memiliki karakteristik sensitivitas yang berbeda dalam merespons arah kebijakan suku bunga global.
Guru Besar Fakultas Ekonomi dan Bisnis Universitas Airlangga, Rahma Gafmi, menyatakan bahwa rupiah merupakan aset yang paling responsif dan akan merasakan dampak paling instan terhadap sentimen FOMC.
Fluktuasi indeks dolar AS (DXY) maupun pernyataan resmi dari otoritas moneter AS dapat langsung memengaruhi pergerakan kurs rupiah di pasar spot dalam hitungan menit saja.
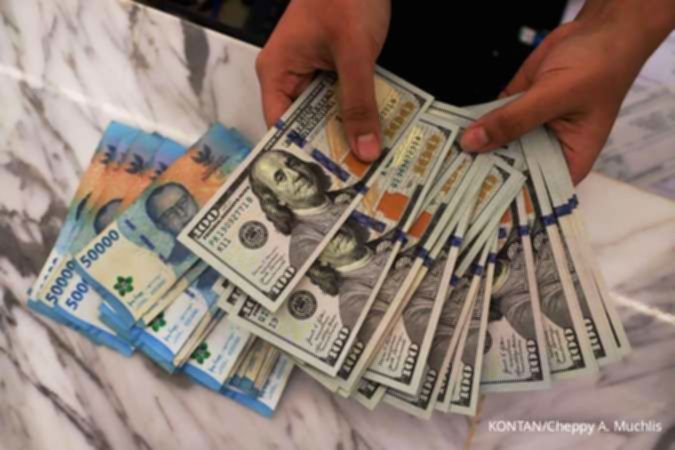
Indeks dolar AS sendiri telah mencatatkan penguatan ke level 99,7 pada Rabu (16/9/2026), sementara kurs rupiah di pasar spot tercatat melemah tipis 0,01% ke level Rp 17.696 per dolar AS.
“Perubahan ekspektasi suku bunga langsung memicu pergerakan modal portofolio keluar (capital outflow) seketika demi memburu aset dalam denominasi US Dollar,” ujar Rahma, Rabu (16/9/2026).
Kondisi tersebut menuntut kewaspadaan Bank Indonesia dalam menjaga volatilitas rupiah melalui strategi triple intervention serta pemanfaatan instrumen stabilisasi seperti Sekuritas Rupiah Bank Indonesia (SRBI) dan Sukuk Valas Bank Indonesia (SVBI).
Dampak kebijakan The Fed juga merambah ke pasar SBN, di mana penyesuaian kurva imbal hasil (yield curve) di pasar sekunder menjadi indikator utama.
Saat ini, yield SBN tenor 10 tahun telah berada di level 7,15% setelah mengalami kenaikan sebesar 0,96% dalam sepekan terakhir.
Kenaikan suku bunga global secara otomatis menekan harga obligasi dan mendorong yield ke level yang lebih tinggi karena investor menuntut kompensasi risiko yang lebih besar.
Rahma menyoroti bahwa kenaikan yield SBN berpotensi memberikan tekanan jangka panjang terhadap struktur biaya pendanaan domestik secara menyeluruh.
Lonjakan imbal hasil obligasi acuan ini diperkirakan akan merembet pada peningkatan biaya dana perbankan serta menaikkan kupon untuk penerbitan surat utang korporasi baru.
Sementara di sektor ekuitas, dampak kebijakan FOMC terhadap IHSG cenderung bervariasi tergantung pada profil sektor bisnis masing-masing emiten.
Saham-saham di sektor perbankan besar, properti, serta perusahaan dengan beban utang valuta asing yang tinggi diprediksi akan menghadapi tekanan margin akibat kenaikan biaya dana.
Di sisi lain, emiten berorientasi ekspor seperti batu bara dan minyak sawit mentah (CPO) memiliki mekanisme natural hedging yang memungkinkan mereka bertahan lebih baik di tengah pelemahan rupiah.
Pergerakan IHSG ke depan akan sangat bergantung pada profil likuiditas investor asing yang saat ini cenderung mengambil sikap wait and see.
“Rupiah bertindak sebagai pengukur tekanan eksternal harian, SBN mentransmisikannya menjadi beban biaya pendanaan negara dan korporasi, sementara IHSG menerjemahkannya ke dalam performa fundamental laba emiten secara sektoral,” tambah Rahma.