Jakarta – PT Trimegah Bangun Persada Tbk (NCKL) diprediksi mampu menjaga stabilitas kinerja keuangan meski industri nikel sedang menghadapi tekanan harga produk perantara yang signifikan.
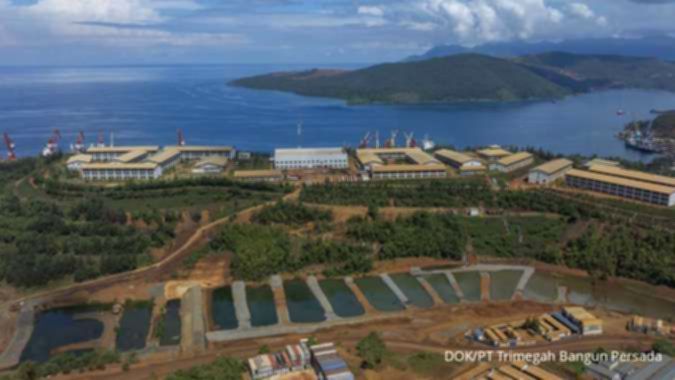
Ketahanan perusahaan ditopang oleh efisiensi biaya operasional pada fasilitas High Pressure Acid Leach (HPAL) miliknya.
Analis Bahana Sekuritas, Jeremy Mikael, menyatakan bahwa kuartal III-2026 menjadi periode yang cukup menantang bagi sektor pemurnian nikel global.
Kondisi pasar saat ini dipengaruhi oleh penumpukan inventaris nikel di China serta melunaknya pasokan akibat pelonggaran kebijakan Rencana Kerja dan Anggaran Biaya (RKAB).
Meski demikian, struktur biaya rendah pada fasilitas HPAL NCKL diyakini menjadi benteng utama dalam mempertahankan profitabilitas.
“Meskipun biaya belerang yang lebih tinggi mulai berdampak dan kredit kobalt menurun, kami memperkirakan margin HPAL NCKL akan tetap sehat,” ujar Jeremy dalam risetnya, sebagaimana dikutip pada Selasa (6/10/2026).
Jeremy memproyeksikan margin kas HPAL NCKL akan tetap terjaga di kisaran 45% selama kuartal III-2026.
Angka tersebut dinilai lebih unggul dibandingkan margin konsolidasi dari fasilitas Rotary Kiln-Electric Furnace (RKEF) yang dimiliki perusahaan.
Biaya tunai produksi Mixed Hydroxide Precipitate (MHP) NCKL diperkirakan mencapai US$ 8.100 per ton nikel pada periode tersebut.
Kenaikan biaya ini dipicu oleh lonjakan harga belerang impor yang sempat menyentuh level US$ 1.100 per ton pada Juni lalu.
Analis Sucor Sekuritas, Andreas Yordan Tarigan, turut menyoroti tantangan beban produksi yang dihadapi perusahaan.
“Hambatan utama dalam jangka pendek adalah tingginya biaya belerang, yang diperkirakan akan semakin terlihat dampaknya mulai kuartal ketiga tahun 2026 seiring NCKL menghabiskan persediaan berbiaya lebih rendah yang diperoleh dengan harga di bawah US$1.000 per ton,” papar Andreas dalam risetnya, (22/9/2026).
Andreas memprediksi margin HPAL akan termoderasi ke level 36% dari posisi 39% pada tahun 2025 akibat tekanan biaya input tersebut.
Namun, model bisnis yang terintegrasi memungkinkan NCKL untuk melakukan penyesuaian harga transfer internal dan memastikan pasokan bijih dari tambang sendiri.
Strategi ini terbukti mampu meredam dampak negatif dari perubahan formula Harga Patokan Mineral (HPM) yang membebani smelter independen lainnya.
Dari sisi produksi, ekspansi kapasitas besar-besaran mulai menunjukkan hasil nyata terhadap volume output perusahaan.
Fasilitas RKEF ketiga, yakni KPS, diproyeksikan menjadi motor utama pertumbuhan dengan kapasitas feronikel mencapai 185 ribu ton.
Efisiensi operasional juga akan ditingkatkan melalui pembangunan pabrik kapur tohor yang berfungsi menunjang proses HPAL.
Seiring dengan berkurangnya kebutuhan belanja modal, arus kas bebas NCKL diperkirakan akan semakin kuat.
Kondisi ini memungkinkan perusahaan untuk fokus pada upaya pengurangan utang atau deleveraging di sisa tahun 2026.
Para analis sepakat memberikan rekomendasi beli untuk saham NCKL dengan target harga Rp 1.250 per saham dari Jeremy dan Rp 1.150 per saham dari Andreas.