Jakarta – Sektor industri pulp dan kertas nasional kini tengah menikmati momentum positif seiring kenaikan harga komoditas pulp di pasar China. Pada September 2026, harga komoditas tersebut tercatat menyentuh level US$ 585 per ton, naik dari posisi US$ 568 per ton pada bulan sebelumnya. Tren penguatan harga ini diproyeksikan menjadi katalis utama bagi peningkatan margin laba emiten di Bursa Efek Indonesia, setidaknya hingga penghujung tahun 2026.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa kenaikan harga pulp memberikan ruang bagi perusahaan untuk mendongkrak harga jual rata-rata atau average selling price (ASP). Meski begitu, ia mengingatkan bahwa efektivitas katalis ini sangat bergantung pada struktur biaya masing-masing emiten serta bauran produk yang ditawarkan. “Kenaikan harga pulp dapat menjadi katalis kinerja pada 2026 hingga 2027, tetapi perlu dicermati bahwa efeknya bisa lebih terbatas apabila harga mulai terkoreksi akibat tambahan kapasitas global,” ujar Nafan, Senin (5/10/2026).
Potensi tekanan harga mulai membayangi prospek sektor ini memasuki tahun 2027 mendatang. Hal ini dipicu oleh proyeksi lonjakan kapasitas produksi secara global, termasuk tambahan sekitar 2,8 juta ton dari China, 1,4 juta ton dari proyek OKI II, serta 3,5 juta ton dari proyek Sucuriú di Brasil. Investment Analyst Infovesta Utama, Ekky Topan, memprediksi bahwa kelebihan pasokan tersebut akan menekan harga pulp ke level US$ 550 per ton pada 2027, bahkan berpotensi turun hingga US$ 500 per ton pada 2028.
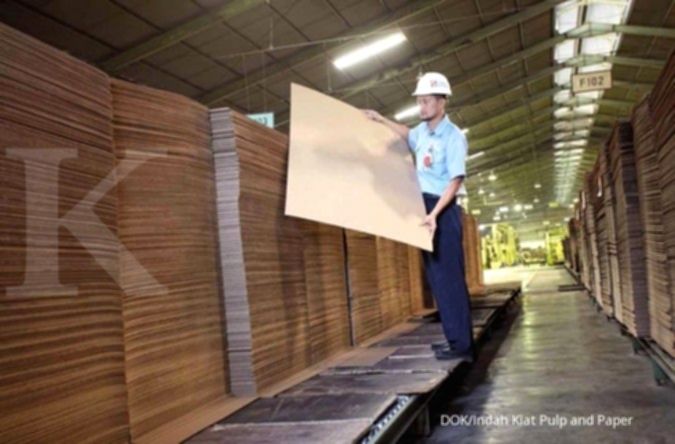
Meskipun tantangan pasokan di masa depan cukup nyata, emiten dengan integrasi vertikal dan neraca keuangan yang sehat dinilai tetap memiliki daya tahan. PT Indah Kiat Pulp & Paper Tbk (INKP) menjadi salah satu emiten yang paling disorot karena eksposur langsung terhadap harga pulp serta diversifikasi usaha melalui pabrik di Karawang. Pada semester I 2026, INKP mencatatkan pertumbuhan penjualan sebesar 8,7% secara tahunan menjadi US$ 1,70 miliar, dengan lonjakan laba bersih mencapai US$ 372 juta.
Di sisi lain, PT Pabrik Kertas Tjiwi Kimia Tbk (TKIM) juga menunjukkan kinerja positif dengan pertumbuhan penjualan 7,8% menjadi US$ 528,6 juta dan laba bersih sebesar US$ 262,5 juta pada periode yang sama. Namun, sebagai produsen yang lebih fokus pada produk kertas dan alat tulis, TKIM menghadapi tantangan dalam menjaga spread antara harga jual produk hilir dengan biaya bahan baku pulp yang fluktuatif.
Para analis sepakat bahwa strategi efisiensi operasional dan peningkatan porsi produk bernilai tambah akan menjadi penentu utama profitabilitas emiten di tengah potensi normalisasi margin. Terkait prospek saham, baik Nafan maupun Ekky memberikan pandangan positif terhadap INKP dengan target harga yang bervariasi antara Rp 10.000 hingga Rp 12.000 per saham. Sementara itu, TKIM disarankan untuk akumulasi bertahap dengan target harga konservatif di kisaran Rp 8.400 hingga Rp 9.000 per saham.
“Secara keseluruhan, kami masih cukup positif terhadap sektor pulp dan paper sampai akhir 2026, tetapi memasuki 2027 view kami menjadi lebih selektif,” tutur Ekky dikutip dari pernyataannya pada Senin (5/10/2026). Ia menekankan bahwa keberhasilan emiten di masa depan akan sangat bergantung pada kemampuan perusahaan dalam menjaga efisiensi di tengah siklus pasar yang semakin kompetitif. Fokus utama pelaku pasar kini beralih pada pemulihan permintaan di China serta kesiapan kapasitas produksi baru dalam menyeimbangkan margin keuntungan perusahaan.